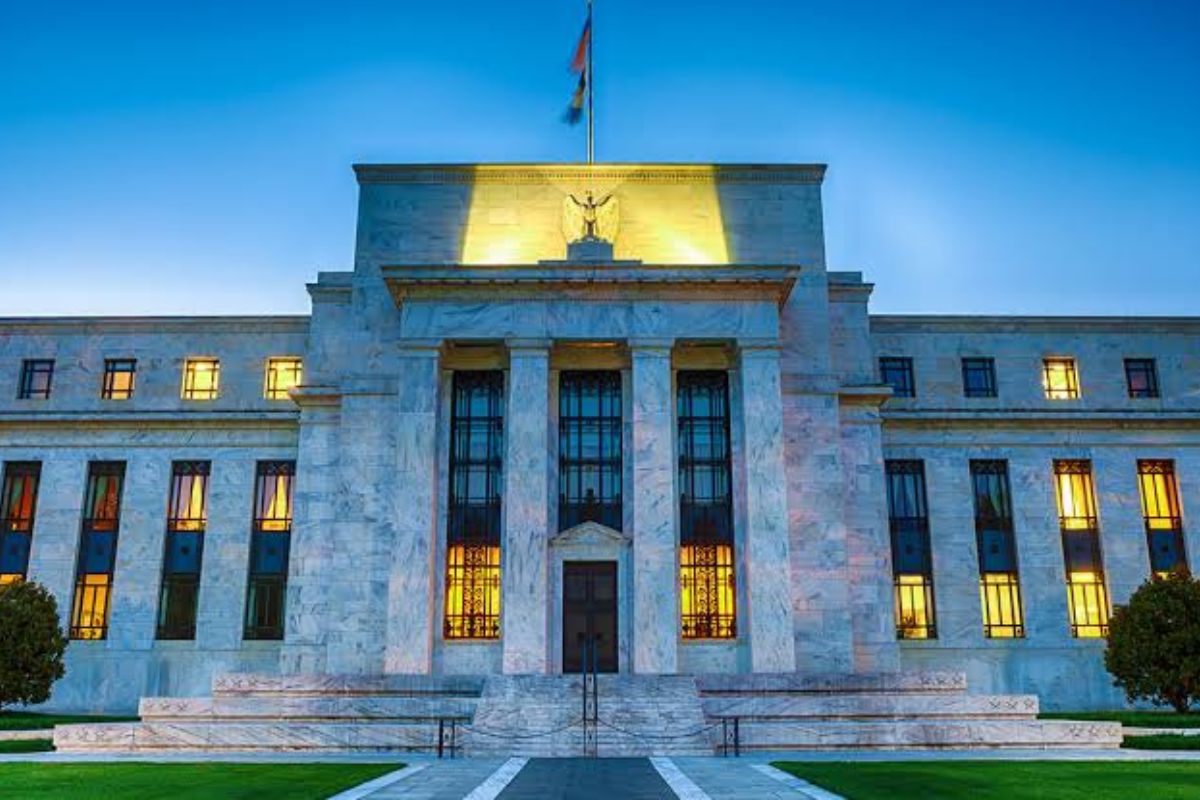
Los responsables de la política monetaria de la Reserva Federal dieron a entender que no volverán a subir los costos de financiamiento a corto plazo en Estados Unidos, pero, dado que las preocupaciones por la inflación siguen ocupando un lugar central, los inversionistas creen que la pausa en la subida de tasas de interés no durará mucho tiempo.
La orientación comunicacional adoptada por los miembros del Comité Federal de Mercado Abierto señala una postura de prudencia y observación en el manejo de las tasas de referencia, buscando calibrar la efectividad de las restricciones crediticias acumuladas sobre el ritmo de actividad económica sin comprometer la estabilidad del sistema financiero.
La inflación repuntó el mes pasado y se extendió mucho más allá del aumento de los precios del combustible, y se espera que los reportes del Gobierno muestren que el crecimiento económico de Estados Unidos se aceleró el último trimestre de 2026, impulsado por un sólido gasto de los consumidores y un fuerte aumento de la inversión empresarial impulsado por la demanda de inteligencia artificial.
La aceleración observada en los indicadores de precios refleja tensiones persistentes en componentes clave de la canasta básica y en los servicios, sobrepasando las variaciones temporales en los mercados de energía y complicando la trayectoria esperada hacia la meta de inflación a largo plazo fijada por el banco central.
La combinación de una inflación persistente con una aceleración en el producto interno bruto del último trimestre de 2026 reconfigura las expectativas sobre la curva de rendimientos de los bonos del Tesoro de Estados Unidos. Las bancas de inversión, los operadores de futuros sobre tasas de interés y los fondos de cobertura recalculan la duración estimada del periodo de pausa monetaria, proyectando que las presiones de demanda interna obligarán al instituto emisor a mantener o reanudar el endurecimiento de sus condiciones financieras para evitar un desanclaje en las expectativas inflacionarias.
El vigor del gasto de los consumidores, que continúa actuando como el motor principal de la actividad productiva estadounidense, evidencia la resiliencia del mercado de trabajo y de la masa salarial real. Este dinamismo en el consumo privado se ve complementado por el sólido incremento en la inversión fija bruta de las corporaciones, donde el desembolso de capital en infraestructura de cómputo, centros de datos y desarrollo de aplicaciones de inteligencia artificial impulsa la expansión de sectores clave de la economía digital y de manufactura de alta tecnología.
La perspectiva de una pausa prolongada pero potencialmente temporal en los ajustes de tasas genera un entorno de sensibilidad e incertidumbre. Las valoraciones bursátiles de las empresas de gran capitalización tecnológica se ven influenciadas por el equilibrio entre el crecimiento proyectado de sus beneficios operativos —respaldado por la demanda de inteligencia artificial— y los elevados costos de capital que implica la permanencia de las tasas de interés en niveles restrictivos por un periodo extendido.
En el contexto del comercio exterior y los flujos globales de capital, la postura del banco central estadounidense fortalece la posición del dólar frente a las principales divisas de economías desarrolladas y emergentes. El mantenimiento de rendimientos atractivos en los instrumentos de renta fija denominados en moneda estadounidense atrae liquidez hacia los mercados locales, impactando en los tipos de cambio de los socios comerciales y ajustando las decisiones de política monetaria de otros institutos emisores a escala internacional.